

Новости
30 окт. 2015
Вычет НДС по счету-фактуре от «упрощенца»
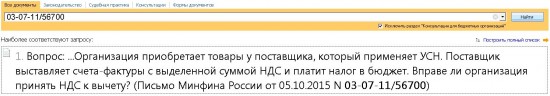
Полезный документ для бухгалтера. Обращаем внимание на Письмо Минфина России от 05.10.2015 № 03-07-11/56700. Письмо находится в ИБ «Вопросы-ответы»
Ссылка на Письмо Минфина России от 05.10.2015 № 03-07-11/56700
ИЗ ДОКУМЕНТА ВЫ УЗНАЕТЕ
Минфин считает, что покупатель не вправе принять к вычету НДС по счету-фактуре, выставленному в его адрес продавцом на УСН. Исключений из этого правила два:
- контрагент является посредником (комиссионером или агентом), исполняющим договор от своего имени;
- «упрощенец» действует в рамках договора простого товарищества, инвестиционного товарищества, доверительного управления или концессии.
РЕКОМЕНДУЕМЫЙ ПОИСК В КОНСУЛЬТАНТПЛЮС
ДОПОЛНИТЕЛЬНАЯ ИНФОРМАЦИЯ
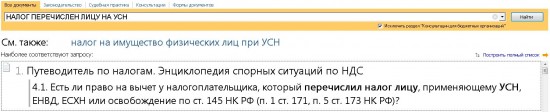
Суды, напротив, признают право покупателя на вычет НДС по счету-фактуре, полученному от спецрежимника. Подробнее читайте в Путеводителе по налогам. Энциклопедии спорных ситуаций по НДС.
Сегодня
Урегулирование задолженности по кредитам физических лиц: ЦБ РФ дал банкам рекомендации
Центробанк советует проактивно информировать заемщиков, которым сложно исполнять обязательства, о способах выхода из ситуации.
Сегодня
Статистическая отчетность: Росстат продлил срок подачи ряда форм до 13 ноября 2026 года
Возможность сдачи некоторых форм статистики была временно ограничена.
Сегодня
Бюджетная отчетность за 2027 год: Минфин вводит новые формы вместо Инструкции N 191н
Ведомство утвердило новые формы бюджетной отчетности к стандарту.
06 ноября
Налоговые споры: Минфин хочет оптимизировать досудебное урегулирование с 1 января 2029 года
Предполагается, что изменения вступят в силу с 2029 года.
06 ноября
Импортные пошлины на алкоголь из недружественных стран вырастут с 11 ноября 2026 года
Постановление Правительства РФ от 31.10.2026 N 1441



