

Новости
18 дек. 2015
Ставка рефинансирования приравнена к ключевой
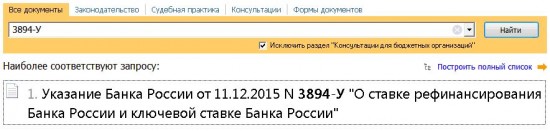
Полезный документ для бухгалтера, руководителя, юриста. Обращаем внимание на Указание Банка России от 11.12.2015 № 3894-У. Документ находится в ИБ «Российское законодательство»/ ИБ «Нормативные документы»
ИЗ ДОКУМЕНТА ВЫ УЗНАЕТЕ
С 2016 года Банк России не будет устанавливать значение ставки рефинансирования. Ее величина будет равна ключевой ставке на соответствующую дату. Ставка рефинансирования используется, например, для расчета штрафных санкций за несвоевременную уплату налогов и сборов.
РЕКОМЕНДУЕМЫЙ ПОИСК В КОНСУЛЬТАНТПЛЮС
ДОПОЛНИТЕЛЬНАЯ ИНФОРМАЦИЯ
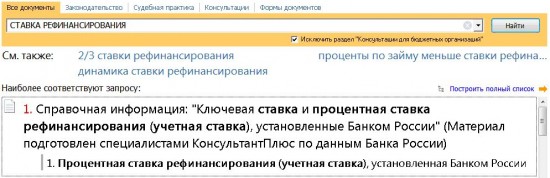
Значения учетной и ключевой ставки вы можете найти в Справочной информации: «Ключевая ставка и процентная ставка рефинансирования (учетная ставка), установленные Банком России», подготовленной специалистами КонсультантПлюс.
13 ноября
График отпусков на 2027 год: важные моменты и разъяснения для кадровика
Не позднее 17 декабря 2026 года следует утвердить график отпусков на 2027 год. Новых правил, которые нужно учесть при подготовке, в ТК РФ нет. Вместе с тем ведомства не переставали разъяснять отдельные нюансы составления графика.
13 ноября
Транспортный налог для физических лиц в 2026 году: расчет, льготы и срок уплаты
Налог на транспорт рассчитывает налоговая и направляет уведомление. За прошлый год налог надо уплатить не позже 1 декабря 2026 года. Нередко возникают вопросы: какие ставки и льготы есть по транспортному налогу, платят ли его многодетные семьи и пенсионеры, и др.
13 ноября
Согласие на раскрытие налоговой тайны: налоговики обновили форму, ее формат и порядок подачи
ФНС утвердила новую форму согласия налогоплательщика (плательщика страховых взносов) на предоставление налоговой сведений о нем, составляющих налоговую тайну, иному лицу или признание таких сведений общедоступными, а также формат подачи согласия.
13 ноября
Минфин скорректировал таблицу соответствия разделов, подразделов и видов расходов на 2027 год
Информация Минфина России.
12 ноября
Учет организации с обособленными подразделениями: ФНС обновила форму уведомления о выборе инспекции
Налоговики скорректировали уведомление о выборе инспекции для постановки российской организации на учет по месту нахождения одного из ее обособленных подразделений в одном муниципалитете или городе федерального значения.



