Новости
25 сент. 2015
Учитываем расходы на командировку
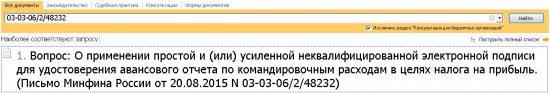
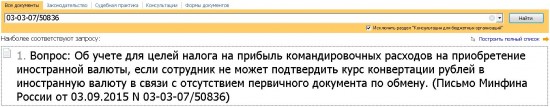
Полезный документ. Обращаем внимание на письма Минфина России от 20.08.2015 № 03-03-06/2/48232 и от 03.09.2015 № 03-03-07/50836. Письма находятся в ИБ «Вопросы-ответы».
ИЗ ДОКУМЕНТОВ ВЫ УЗНАЕТЕ
Авансовые отчеты по командировкам можно оформлять как на бумаге, так и в электронном виде. Причем заверять электронные документы можно как усиленной, так и простой неквалифицированной электронной подписью. Данный вывод применим не только к авансовым отчетам, но и к любым первичным документам.
Во втором письме разъяснено следующее. При направлении сотрудника в загранкомандировку необходимо возместить ему командировочные расходы, пересчитав их по курсу, указанному в справке об обмене валюты. Если такой справки нет, то пересчет производится по курсу на дату выдачи подотчетных сумм.
РЕКОМЕНДУЕМЫЙ ПОИСК В КОНСУЛЬТАНТПЛЮС
ДОПОЛНИТЕЛЬНАЯ ИНФОРМАЦИЯ
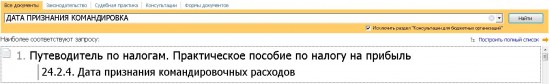
Подробную информацию о дате признания расходов на командировки, в том числе на загранкомандировки, читайте в Путеводителе по налогам. Практическом пособии по налогу на прибыль.
Сегодня
Раздельный учет НДС в 2026 году
Как вести раздельный учет "входного" НДС при совмещении облагаемых и необлагаемых операций.
Сегодня
Торговля через маркетплейс: учет у продавца
С 1 октября заработал Закон о платформенной экономике.
Сегодня
Бухгалтерский учет: Минфин подготовил программу разработки ФСБУ на 2027 - 2031 годы
Ведомство разместило на сайте проект программы разработки федеральных стандартов на ближайшие 5 лет.
Сегодня
Налоги и взносы в ноябре: основные изменения
При ввозе товаров из Беларуси с 1 ноября 2026 года импортерам нужно уплачивать обеспечительный платеж в рамках СПОТ. Последний день срока подачи заявления о возмещении расходов на предупредительные меры по сокращению травматизма попадает на выходной.
Сегодня
"Перспективы и риски судебных споров": обзор интересных позиций за III квартал
Для самых массовых категорий споров, рассматриваемых как в арбитражных судах, так и в СОЮ, в КонсультантПлюс есть специальные аналитические материалы. Они помогут спрогнозировать исход спора, найти весомые аргументы и релевантную практику. Материалы регулярно дополняются новыми позициями.