

Новости
12 нояб. 2015
Уполномочен подписать
Полезный документ для бухгалтера и руководителя. Обращаем внимание на Письмо Минфина России от 14.10.2015 № 03-07-09/58937. Письмо находится в ИБ «Вопросы-ответы».
Ссылка на Письмо Минфина России от 14.10.2015 № 03-07-09/58937
ИЗ ДОКУМЕНТА ВЫ УЗНАЕТЕ
Счет-фактура подписывается руководителем, главным бухгалтером или иным уполномоченным лицом. При этом ФИО уполномоченного лица, подписавшего документ, можно дополнительно указать в отдельной строке. Как отметил Минфин России, это не будет считаться нарушением порядка заполнения счета-фактуры.
РЕКОМЕНДУЕМЫЙ ПОИСК В КОНСУЛЬТАНТПЛЮС

ДОПОЛНИТЕЛЬНАЯ ИНФОРМАЦИЯ
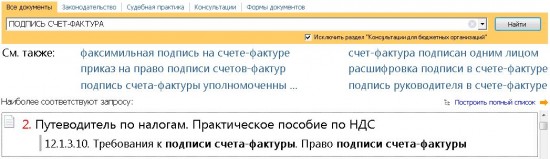
Подробнее о том, какие требования предъявляются к подписи счета-фактуры, можно прочитать в Путеводителе по налогам. Практическом пособии по НДС.
Сегодня
Дайджест для руководителя организации от 09 ноября 2026
Жалобы Уполномоченному при Президенте РФ по защите прав предпринимателей подаются субъектами предпринимательской деятельности (в том числе членами органов управления коммерческой организации в связи с осуществлением ими полномочий по управлению такой организацией) о нарушении органами государственной власти, органами местного самоуправления и должностными лицами прав и законных интересов в сфере предпринимательской деятельности.
Сегодня
Инвентаризация активов и обязательств учреждения в 2026 году: вспоминаем важные нюансы и документы
Когда провести и как организовать годовую инвентаризацию активов и обязательств? Какие описи использовать в работе с этого года? Как провести сверку с контрагентами?
Сегодня
Минфин обновил таблицу соответствия КВР и КОСГУ на 2026 год
По сравнению с прежней таблицей появился ряд увязок для лизинга.
Сегодня
Минфин: новые основания по Закону N 44-ФЗ для изменения контрактов применяются с 1 октября 2026 года
Новые основания для корректировки существенных условий контрактов действуют с 1 октября 2026 года.
Сегодня
Работа во время больничного перед увольнением: СФР напомнил, что пособие сотруднику не платят
Если работника признали нетрудоспособным и открыли больничный, но он полностью отработал дни болезни и получил зарплату, то оснований для выплаты пособия нет.



