

Новости
18 сент. 2015
О заполнении счетов-фактур
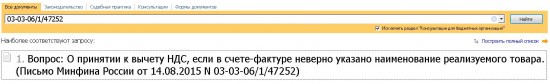
Полезный документ. Обращаем внимание на письма Минфина России от 14.08.2015 № 03-03-06/1/47252 и от 26.08.2015 № 03-07-11/49125. Документы находятся в ИБ «Вопросы-ответы»
ИЗ ДОКУМЕНТОВ ВЫ УЗНАЕТЕ
Одним из обязательных реквизитов счета-фактуры является наименование реализуемого товара (пп. 5 п. 5 ст. 169 НК РФ). В связи с этим, если наименование указано неверно, в вычете НДС по такому документу может быть отказано.
Если же в наименовании будет указана дополнительная информация (например, номер транспортной накладной), проблем не возникнет. Как напомнил Минфин России во втором письме, указание в счете-фактуре дополнительных сведений законом не запрещено.
РЕКОМЕНДУЕМЫЙ ПОИСК В КОНСУЛЬТАНТПЛЮС

ДОПОЛНИТЕЛЬНАЯ ИНФОРМАЦИЯ
Список ошибок, которые могут привести к отказу в вычете НДС, представлен в Типовой ситуации: Какие ошибки в счете-фактуре препятствуют вычету НДС? (Издательство "Главная книга", 2015).
Сегодня
КБК для НДФЛ с дивидендов на 2027 год: Минфин предлагает обновить коды и отменить часть действующих
Хотят скорректировать перечни КБК.
Сегодня
Компенсация за затянутое судопроизводство и неисполнение решений: обзор ВС РФ
Учитывается ли время, затраченное в другом суде, если дело передали по подсудности? Освобождает ли нехватка бюджетных денег от выплаты компенсации за неисполнение решения? Можно ли получить компенсацию, если суд долго не отправлял исполнительный лист?
Сегодня
СФР: передача ФНС администрирования взносов на травматизм снизит административную нагрузку на бизнес
Информация СФР от 20.10.2026.
21 октября
Национальный режим для организаций УИС и особенности определения НМЦК: новшества с 25 октября
С 25 октября 2026 года уточнят особенности определения НМЦК при закупках с нацрежимом.
21 октября
Декларация по налогу на прибыль за 9 месяцев 2026 года: важное для бухгалтера
Декларацию нужно сдать не позднее 26 октября. Форму и порядок заполнения отчетности используйте прежние. При подготовке часто возникают вопросы, к примеру: как отразить курсовые разницы и продажу ОС, в какие строки включить убытки прошлых лет.



