

Новости
3 сент. 2015
Декларацию по НДС примут без ИНН покупателя
Полезный документ. Обращаем внимание на Письмо ФНС России от 14.08.2015 N ГД-4-3/14398. Письмо находится в ИБ «Вопросы-ответы»
ИЗ ДОКУМЕНТА ВЫ УЗНАЕТЕ
Отражение в разделе 9 декларации по НДС сведений о покупателе не является обязательным элементом в файле обмена (таблица 4.4 приложения № 6 к приказу ФНС России от 29.10.2014 № ММВ-7-3/558@). Поэтому налоговый орган обязан принять декларацию даже без таких сведений. При отсутствии данных об ИНН/КПП покупателя графа 8 книги продаж не заполняется, а в строке 100 раздела 9 декларации ставится прочерк.
РЕКОМЕНДУЕМЫЙ ПОИСК В КОНСУЛЬТАНТПЛЮС
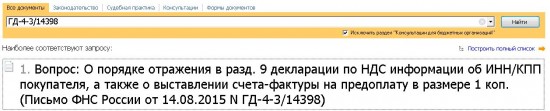
ДОПОЛНИТЕЛЬНАЯ ИНФОРМАЦИЯ
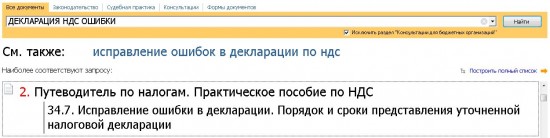
О порядке исправления ошибок в декларации по НДС и подаче уточненной отчетности читайте в Путеводителе по налогам. Практическом пособии по НДС.
Сегодня
Увольнение при ликвидации одного из филиалов в населенном пункте: разъяснения Роструда
Если в той же местности, где закрывают филиал, у компании есть еще один, то нельзя увольнять сотрудников по правилам для ликвидации организации.
Сегодня
Правительство уточнило меры поддержки продавцов, пострадавших от атак на отдельные склады
Кабмин привел в соответствие меры поддержки бизнеса, пострадавшего от атак на объекты группы "РВБ" ("Вайлдберриз"), и меры поддержки продавцов, которые взаимодействуют с группой "Интернет Решения" ("Озон").
Сегодня
Статистическая отчетность: Росстат продлил срок подачи ряда форм до 20 ноября 2026 года
Респондентам разрешили позже сдать часть форм статистики.
Сегодня
Налоги и сборы в декабре: основные изменения
С 1 декабря вводят технологический сбор. С этой же даты ФНС принимает корректировочные сведения по рекомендованному формату уведомления о ввозе прослеживаемых товаров. 31 декабря заканчивается период, когда ряд субъектов МСП могут не включать в доходы некоторые имущественные права по итогам.
13 ноября
Согласие на раскрытие налоговой тайны: налоговики обновили форму, ее формат и порядок подачи
ФНС утвердила новую форму согласия налогоплательщика (плательщика страховых взносов) на предоставление налоговой сведений о нем, составляющих налоговую тайну, иному лицу или признание таких сведений общедоступными, а также формат подачи согласия.



