

Новости
23 июля 2015
Как подавать «уточненку» по налогу на прибыль?
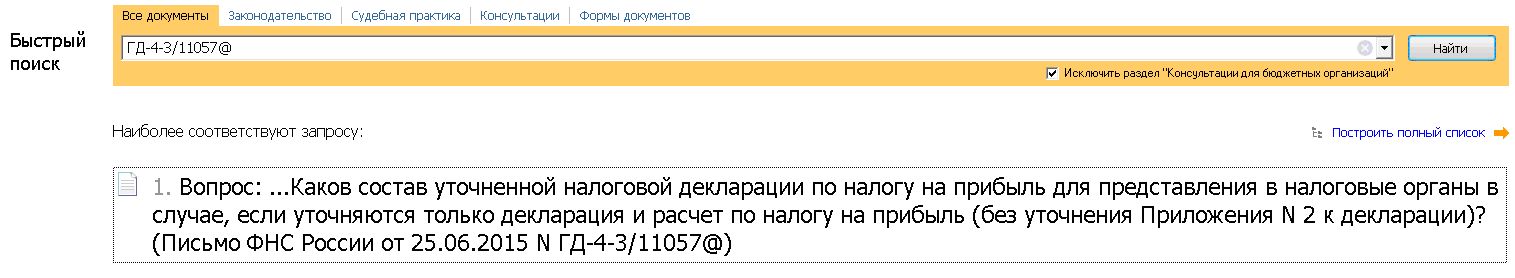
Обращаем внимание на Письмо ФНС России от 25.06.2015 N ГД-4-3/11057@. Письмо находится в ИБ «Вопросы-ответы»
ИЗ ДОКУМЕНТА ВЫ УЗНАЕТЕ
В уточненную декларацию по налогу на прибыль стоит включать не только исправленные данные, но и те показатели, которые изначально были верны.
Если ошибку обнаружил налоговый агент, и уточняются лишь сведения о доходах физлиц, то представлять полный комплект не нужно. Подавать нужно только титульный лист и Приложение №2. При этом в Приложении № 2 необходимо отразить данные только по тем лицам, в отношении которых были допущены ошибки.
РЕКОМЕНДУЕМЫЙ ПОИСК В КОНСУЛЬТАНТПЛЮС
ДОПОЛНИТЕЛЬНАЯ ИНФОРМАЦИЯ
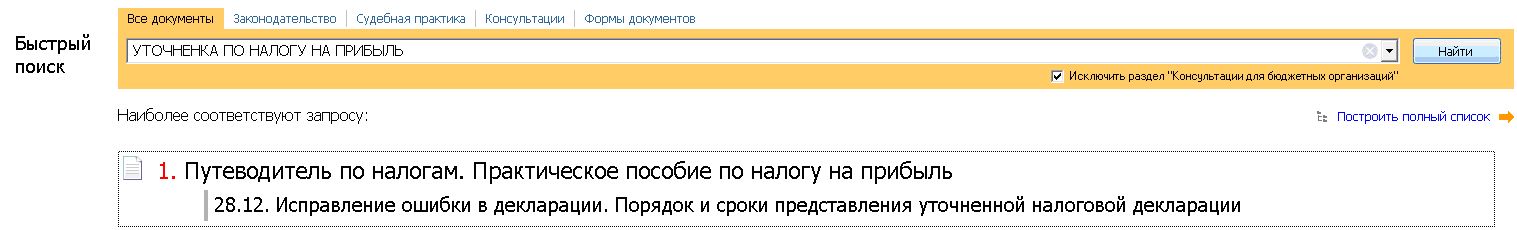
Подробную информацию об исправлении ошибок в декларации по налогу на прибыль, смотрите в Путеводителе по налогам. Практическом пособии по налогу на прибыль.
Сегодня
Описание объекта госзакупки на обслуживание медизделий: разъяснения Росздравнадзора и ФАС
Письмо ФАС России N ГР/117093/26, Росздравнадзора N 2026-6/С от 03.11.2026
Сегодня
КВР и КОСГУ на 2027 год: Минфин опубликовал таблицу соответствия кодов
Таблица увязок КВР и КОСГУ на 2027 год в основном не отличается от действующей.
Сегодня
Казначейство напомнило, как отражать код вида дохода и взысканную сумму при выплатах физлицам
Когда физлицам через казначейские платежи перечисляют зарплату и другие доходы, нужно отражать код вида дохода, а также суммы, взысканные по исполнительным документам.
Сегодня
Учет организации с обособленными подразделениями: ФНС обновила форму уведомления о выборе инспекции
Налоговики скорректировали уведомление о выборе инспекции для постановки российской организации на учет по месту нахождения одного из ее обособленных подразделений в одном муниципалитете или городе федерального значения.
11 ноября
"Важнейшая практика по статье": новое за октябрь
Для самых востребованных статей НПА в КонсультантПлюс есть подборки важнейшей практики, которые регулярно пополняются. В октябре появились новые выводы по корпоративному праву, гражданскому и арбитражному процессам, возмещению убытков и другим темам.



